Знайте, что страхование основных сфер деятельности гарантирует защиту ваших интересов – размещайте важные объекты или услуги под охрану, соответствующую государственным стандартам. Проверьте список обязательных страховых объектов – он включает healthcare учреждения, образовательные организации, транспортные предприятия и другие важные направления. Особенности такого страхования помогают снизить риски и обеспечить стабильность в случае непредвиденных ситуаций.
Объекты обязательного государственного страхования: что входит и как определить
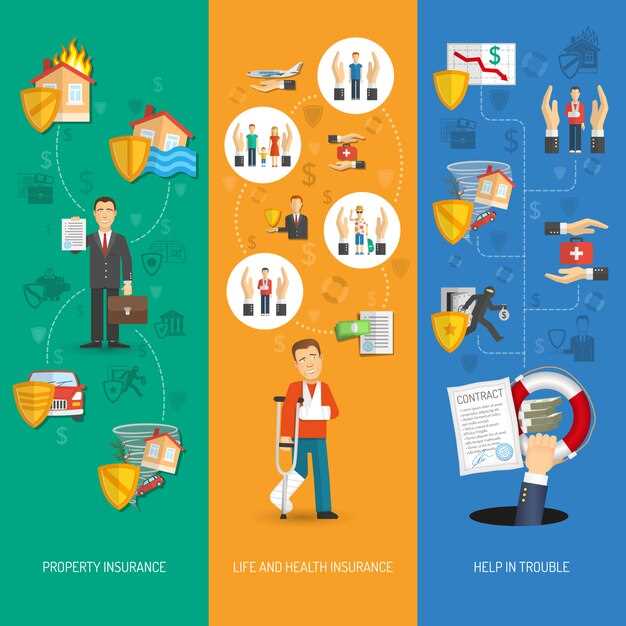
Определите объекты обязательного государственного страхования по их критерию защищенности от рисков, а также исходя из степени важности для граждан и общества. В первую очередь, включите случаи, в которых человек может столкнуться с обеспечением минимального уровня средств к существованию при наступлении страховых событий. Например, страхование жизни и здоровья охватывает ситуации с болезнями, травмами, инвалидностью и смертью.
Для точного определения объектов обратите внимание на характер рисков, которые страховая система должна обеспечить. Ключевые признаки – наличие вероятности возникновения события, которое влечет материальные или социальные последствия. Объекты страхования, связанные с трудовой деятельностью, регламентируются для предотвращения финансовых потерь работника и его семьи в случае несчастных случаев, профзаболеваний или потери трудоспособности.
Разделите объекты по отраслям – медицина, социальное обеспечение, профессиональные риски. В медицине включите стоматологию, стационарное лечение, экстренную помощь. В социальном обеспечении – пенсии, пособия по безработице, материнству и детству. В профессиональных рисках – страхование работников опасных профессий, охрана труда и профилактика профессиональных заболеваний.
При определении объектов учитывайте регулировочные положения законодательства, перечень закрепленных случаев и категорий граждан. Используйте критерии оценки важности риска, чтобы определить, какие объекты требуют обязательного охвата, а какие – возможно, можно исключить или оставить на добровольной основе. Зафиксируйте в документах специфику каждого объекта, чтобы легко выявлять их при оформлении страховых случаев и составлении договоров.
Перечень основных объектов страхования в различных сферах
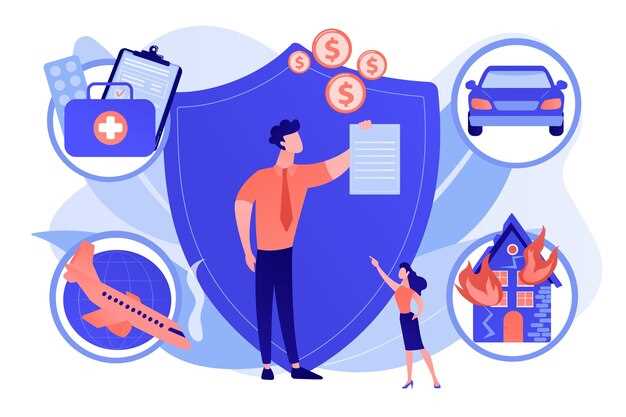
Обеспечьте защиту своих активов, обращая внимание на ключевые объекты страхования в каждой сфере. Например, в сфере автотранспорта используют страхование гражданской ответственности, касающееся вреда третьим лицам, а также каско, покрывающее ущерб собственному автомобилю.
Для домовладельцев важным объектом считается страхование имущественных прав, охватывающее жилую и коммерческую недвижимость. Это позволяет минимизировать финансовые потери при повреждении или утрате собственности из-за пожара, стихийных бедствий или других рисков.
Страхование жизни и здоровья физлиц включает объекты в виде жизни застрахованного, его здоровья, а также оплаты медицинских услуг. Эти меры помогают обеспечить финансовую защиту членам семьи и сократить расходы на лечение в случае болезни.
Страхование ответственности предприятий направлено на защиту от возможных финансовых потерь, связанных с их деловой деятельностью. Основными объектами служат ответственность за причинение вреда третьим лицам, нарушения правил техники безопасности, а также ответственность за качество продукции.
В сфере туризма и отдыха страхуют объекты, связанные с рисками, например, медицинскую помощь путешественникам, отмену поездки или утрату багажа. Это способствует сохранению спокойствия и финансовой стабильности во время путешествий.
Реализуйте правильный подбор страховых объектов в зависимости от характера деятельности или личных потребностей. Постоянное обновление условий и расширение страховых программ позволяют охватить новые риски и повысить уровень защиты ваших интересов.
Критерии включения объектов в перечень обязательных страховых случаев
Для включения объекта в перечень обязательных страховых случаев необходимо, чтобы он представлял собой значимую угрозу для жизни или здоровья граждан, а также имел стабильный уровень риска. В первую очередь, важны показатели вероятности возникновения событий, наносящих ущерб, и масштаб потенциальных последствий.
На этапе оценки учитываются статистические данные, подтверждающие способность объекта ослаблять последствия страховых случаев. Чем более критичный уровень риска несет объект, тем выше вероятность его включения в перечень.
Рассматриваются особенности объекта: наличие конкретных угроз, возможных причин аварий, повреждений или иных негативных событий. Объекты, характеризующиеся высокой вероятностью возникновения страховых случаев, оцениваются как приоритетные для обязательного страхования.
Объекты, для которых нормативные акты предусматривают обязательное страхование, проходят дополнительную процедуру согласования и оценки их риска. В качестве критерия выступают данные о степени подверженности воздействию внешних факторов и актуальности страховки в случае возникновения опасных событий.
Важно, чтобы риск, связанный с объектом, можно было objectively определить и классифицировать по уровню опасности. Четкие параметры риска помогают сформировать прозрачные критерии для включения объектов и обеспечивают справедливое распределение страхового бремени.
Объекты, отвечающие этим условиям, проходят процедуру утверждения, которая учитывает их значение для социальной защиты, безопасность и возможный экономический эффект от обязательного страхования. Такой подход помогает формировать сбалансированный перечень и обеспечить эффективность страхового механизма.
Отличия между обязательным и добровольным страхованием объектов
Обязательное страхование предусматривает обязательную оплату страховых взносов, установленную законом, что делает его обязательным для определенных категорий объектов. Такой подход защищает интересы государства и граждан, гарантируя возмещение ущерба в случае происшествий и аварий.
Добровольное страхование предоставляет гибкость: владелец самостоятельно выбирает, застрахует ли объект и на каких условиях. Обычно такие программы расширяют стандартный уровень защиты, предлагая дополнительные опции и покрытие рисков, не предусмотренных обязательным страхованием.
Ключевое отличие состоит в степени обязательности: обязательные схемы не требуют согласия владельца, а их внедрение регулируется законодательством, в то время как добровольное страхование основывается на добровольных соглашениях и личных предпочтениях.
Стоимость страховки зависит от уровня риска и условий договора. Обязательное страхование часто предусматривает фиксированные тарифы, устанавливаемые государством, тогда как цены на добровольные полисы могут варьироваться в зависимости от размера покрытия, дополнительных опций и страховщика.
При выборе между двумя видами страхования важно учитывать специфику объекта, требования закона и личные предпочтения. Если объект подлежит обязательному страхованию, его оформление обязательно и должно быть завершено в установленные сроки. В случае добровольных программ владелец может сам определять формат защиты, сочетая его с обязательной страховкой для максимальной безопасности.
Практические примеры определения объектов для конкретных видов страхования
Определение объекта страхования начинается с анализа конкретных рисков, характерных для выбранной сферы. Например, при страховании автотранспортных средств объектом выступает само транспортное средство, его комплектующие и возможное оборудование, а также ответственность за причинение вреда третьим лицам.
Для имущественного страхования объектов недвижимости ключевым аспектом является определение границ объекта, его отдельных элементов и принадлежностей, таких как системы отопления, электроснабжения, охранные устройства. В случае страхования жизни – это застрахованный человек и условия, связанные со стабильностью его здоровья или профессиональной деятельности.
При страховании ответственности, связанного с профессиональной деятельностью, объектом считают результат деятельности, например, оказание услуг или выполнение работ. В этом случае важно точно описать сферу деятельности, характер выполненных работ и потенциальные риски, связанные с ними.
Во страховании ответственности за эксплуатацию оборудования объектом выступают конкретные механизмы, установки или системы, а также ответственность за их исправное состояние. Обязательно прописываются технические параметры и состояние оборудования на момент заключения договора.
Когда речь идет о страховании грузов, объект – это конкретная партия товаров, их транспортировка, а также условия хранения. В этом случае необходимо учитывать свойства груза, его уязвимость и возможные риски повреждения или утраты во время перевозки.
Для банковского страхования объектами могут быть кредитные портфели, ценные бумаги или депозитные счета. В этом случае предметом становится финансовая стойкость и репутация банка, а также его риски по конкретным продуктам или операциям.
Образцы правильно определенных объектов помогают минимизировать недоразумения в процессе страхования и позволяют выбрать наиболее подходящие условия, устраивая баланс между защищенностью и стоимостью полиса.
Особенности оформления и применения обязательного страхования объектов
Перед началом оформления полиса убедитесь, что все технические характеристики объекта страхования полностью соответствуют требованиям законодательства. Проверьте актуальность данных в документах и своевременно обновляйте информацию о состоянии объекта.
При оформлении страхования необходимо подготовить полный пакет документов, включающий технический паспорт, свидетельство собственности и акт осмотра. Это ускорит процесс регистрации и снизит риск отказа из-за недостоверных данных.
Обратите внимание на сроки эксплуатации объекта: для некоторых видов обязательного страхования требуется подтверждение соответствия установленным срокам службы или прохождения планового технического обслуживания. Осуществляйте регулярные проверки и запрашивайте соответствующие подтверждающие документы у специалистов.
| Вид страхования | Особенности оформления | Особенности применения |
|---|---|---|
| Страхование автотранспортных средств | Проверка технического состояния, наличие техосмотра, регистрационные документы | Обязательное страхование действует с момента регистрации, регулярно обновляется при смене владельца или ДТП |
| Страхование недвижимости | Подтверждение прав собственности, технический паспорт, свидетельство о госрегистрации | Дополнительные условия могут включать актуальность инженерных систем и состояние конструкции |
| Страхование строительных объектов | Заверенные планы строительства, разрешительные документы, акт осмотра | Обязательное участие в плановом осмотре и проверке соответствия строительных стандартам |
| Страхование оборудования и машин | Паспорт техники, периодические проверки работоспособности, наличие сервисной документации | Используйте актуальную документацию для подтверждения состояния техники при страховании |
Обязательно регулярно поддерживайте актуальность страховых документов, своевременно сообщайте о любых изменениях в характеристиках или состоянии объектов, чтобы обеспечить их правильное и эффективное использование. Бережное отношение и точное выполнение требований ускорит процесс получения выплат в случае происшествий и поможет избежать лишних споров.
Процедуры и требования к оформлению страховых договоров
Перед заключением договора обязательно подготовьте все необходимые документы: паспорт, ИНН, документы, подтверждающие право собственности или основание для оформления страхования. Эти сведения позволяют быстро провести проверку клиента и снизить риски юридических споров.
Обратите внимание на четкое и подробное описание объектов страхования. Укажите точные параметры, такие как местоположение, характеристики и состояние имущества или здоровья застрахованного. Чем яснее формулировка, тем меньше вопросов возникнет в дальнейшем при возникновении страхового случая.
Тщательно оформляйте условия страхования: сумму, ставки, сроки действия договора, исключения и ограничения. Все пункты должны быть изложены понятным языком, чтобы исключить двусмысленность и обеспечить прозрачность для обеих сторон.
Используйте стандартные формы договоров, прошедшие регистрацию и согласованные с законодательством. При необходимости добавляйте дополнительные условия или приложения, согласованные с клиентом и зафиксированные в письменном виде.
Обязательно подпишите договор в присутствии обеих сторон, обеспечьте наличие свидетелей или нотариального удостоверения, если этого требуют правила или особенности страховки. Такой подход повысит юридическую надежность документа и защитит ваши интересы.
Регулярно обновляйте процедуры оформления, следите за актуальностью нормативных требований и внедряйте автоматизированные системы проверки данных. Это поможет ускорить процесс оформления и снизить вероятность ошибок.
Ответственность за несоблюдение требований по страхованию объектов
Несоблюдение обязательных требований по страхованию объектов ведет к штрафам, объем которых зависит от уровня нарушения. Руководителям предприятий рекомендуется регулярно проверять актуальность договоров и своевременно продлевать полисы, чтобы избежать финансовых потерь и административных санкций.
За отсутствие обязательного страхования объектов страховые органы имеют право наложить штрафы на предприятие или организацию в размере от 10 000 до 50 000 рублей, а при повторных нарушениях – увеличить сумму до 100 000 рублей и более. В некоторых случаях нарушение может привести к приостановке деятельности до момента устранения недостатков.
Кроме штрафов, ответственность может выразиться в прекращении государственного лицензирования, если отсутствие страховых обязательств сочли угрозой для интересов граждан или государства. Оговаривайте условия страхования с проверенными компаниями, чтобы минимизировать риски и обеспечить стабильную работу вашего бизнеса.
На практике, нарушения выявляются в ходе проверок, поэтому важно вести документацию в порядке и соблюдать все установленные нормативы. Заблаговременное оформление договора страхования и своевременное внесение платежей помогают избежать санкционных мер и сохранить внутренние ресурсы.
Влияние изменений законодательства на список объектов обязательного страхования
Обновления в законодательстве могут значительно корректировать перечень объектов обязательного страхования. Регулярный мониторинг нововведений позволяет своевременно адаптировать страховые программы и избегать пропусков обязательных требований. Следует отслеживать все поправки в законах, регулирующих страхование, и учитывать их влияние на текущие направления деятельности. Например, расширение перечня объектов, подлежащих страхованию, требует внесения изменений в договоры и обновления систем учёта. В то же время, сокращение списка может снизить страховые обязательства и уменьшить издержки, связанные с этим.
Важно закрепить процедуру регулярного анализа актуальных нормативных актов и проводить их интерпретацию с участием юристов или специалистов по регулированию. Это поможет выявить потенциальные изменения в срок или объем обязательных страховых случаев. Реагирование на такие поправки должно сопровождаться пересмотром условий страховых программ, доработкой тарифов и оптимизацией внутренних процессов. Быстрая адаптация позволяет снизить риски штрафных санкций за несоответствие новым требованиям и обеспечить устойчивое выполнение обязательств перед государственными органами и клиентами.
Ключ к эффективной работе – внедрять автоматизированные системы контроля за изменениями в законодательстве, чтобы всё время оставаться в курсе последних требований. На этом основе можно планировать стратегические решения, избегая ситуаций, когда новые нормы вступают в силу без должной подготовки. В результате повышается прозрачность деятельности, оптимизируются страховые операции и укрепляется доверие к вашей компании.
Специфики заполнения документации и отчетности по страховым случаям
При подготовке отчетных документов важно точно указывать все сведения о страховом случае, избегая двусмысленности и ошибок. Обязательно используйте официальные формы и следуйте установленным шаблонам, чтобы данные были структурированы и легко обрабатывались.
Прежде чем заполнять отчет, соберите всю необходимую документацию: протоколы, акты осмотра, фотографии и подтверждающие документы. Это поможет избежать ошибок в заполнении и ускорит процедуру рассмотрения обращения.
Обратите внимание на правильность указания данных страхователя истрахованного лица. Используйте актуальный набор реквизитов, такие как ИНН, ОГРН, номер страхового полиса, что повысит точность обработки информации в системе.
При отражении обстоятельств страхового случая укажите дату, время, место происшествия и его характер максимально подробно. В описание внесите нормативные статьи и закрепленные формулировки, избегая двойных интерпретаций.
Не забудьте о правильной классификации вида страхового случая. Например, для ????ать случае необходимости укажите, связаны ли повреждения с внешним воздействием, внутренней неисправностью или иным фактором из перечня, утвержденного регламентом.
В заключении проверьте соответствие всех данных установленным требованиям и сделайте контрольный просмотр для исключения ошибок и пропусков. Подпишите отчет электронной подписью или заверьте печатью, если это требуется.


