
Понимание требований к документам поможет подготовить все необходимые бумаги заранее, сократив время оформления. Знайте, какие сведения нужно указать в заявке и какие документы подтвердят вашу личность и владение автомобилем.
Аннулируйте свои ошибки в данных и ценах: правильная оценка стоимости автомобиля и корректные личные данные снизят риск отказа и ускорят процедуру.
Ознакомьтесь с правилами страхования: гарантируют правильное оформление полиса и понимание условий компенсации. Обратите внимание на ограничения и исключения, чтобы обезопасить себя в случае ДТП.
Что включает обязательное страхование ОСАГО и как правильно выбрать полис
Обязательное страхование ОСАГО покрывает ущерб, причиненный третьим лицам в результате ДТП. В его сумму входит возмещение ущерба жизни, здоровью, имуществу пострадавших. Также в страховой полис входят расходы на судебные издержки и штрафы за отсутствие действия ОСАГО.
Для выбора подходящего полиса обращайте внимание на уровень покрытия: минимальный стандарт обычно включает сумму выплат до 500 тысяч рублей на одного пострадавшего и до 1 миллиона рублей в целом по делу. Однако, если вы часто передвигаетесь в городах или ездите на длинные расстояния, рекомендуется рассмотреть расширенные варианты с увеличенными лимитами выплат.
Обратите внимание на наличие дополнительных опций, таких как «каско-заменщик» или расширенная страховка от несчастных случаев. Читайте условияю договора, убедитесь, что там прописаны исключения и ограничения. Хороший полис должен включать быстрый и прозрачный процесс получения выплат, а также возможность дистанционного оформления.
Выбирая страховщика, проверяйте его репутацию и наличие лицензий. Учтите, что низкая цена может скрывать ограниченные возможности по выплатам или излишне жесткие условия. Анализируйте отзывы клиентов, сравнивайте предложения и выбирайте страховую компанию с хорошей репутацией, чтобы не столкнуться с неприятными сюрпризами при необходимости предъявления претензий.
Обязательные требования к оформлению полиса ОСАГО
При оформлении полиса ОСАГО необходимо предоставить оригиналы документов, подтверждающих право собственности на транспортное средство, а также регистрационные документы. Убедитесь, что данные в заявлении совпадают с информацией в документах, чтобы избежать ошибок, задержек или отказа в оформлении.
Заполняйте анкету четко и разборчиво, избегая исправлений и зачеркиваний. Проверьте правильность указания VIN-номер автомобиля, регистрационного знака и данных владельца. В случае ошибок рискуете получить страховку с недействительными данными, что усложнит процедуру оформления и использования полиса.
Требуется указать актуальный адрес и контактные номера для своевременного уведомления. В случае изменения данных после оформления полиса обязательно сообщайте о них в страховщика, чтобы обновить документы и избежать проблем при случае страхового случая.
| Документы для оформления ОСАГО | Обязательные требования |
|---|---|
| Паспорт гражданина РФ | Должен быть действующим и совпадать с данными в анкете |
| Свежие регистрационные документы автомобиля | Соответствуют установленным законодательством требованиям |
| Свидетельство о регистрации ТС | Должно быть действительным и иметь актуальный срок |
| Диагностическая карта (при необходимости) | Обновлена и действительна, если требуется по правилам |
Обратите внимание, что подачу документов можно осуществлять как лично, так и через электронные сервисы страховщика. Главное – соблюдать формальные требования к документам и следить за актуальностью представляемых данных для оформления полиса без задержек и ошибок.
Особенности выбора страховой компании: на что обратить внимание
Обратите внимание на уровень финансовой стабильности компании: для этого изучите ее рейтинги доверия и показатели ликвидности. Такой подход поможет понять, насколько страховая сможет выполнить обязательства в случае аварии.
Рассмотрите отзывы других клиентов, чтобы понять качество обслуживания и скорость выплат. Положительные рекомендации свидетельствуют о надежности и честности компании.
Проверьте наличие лицензии и актуальности документов. Работая с проверенными организациями, вы минимизируете риски столкнуться с мошенниками или компаниями с сомнительной репутацией.
Обратите внимание на размер страховых взносов и условия выплат. Внимательно изучите полисы, чтобы знать, что именно покрывается и какие исключения могут быть.
Разузнайте о дополнительных опциях и бонусах: некоторые компании предлагают скидки за безаварийную езду, франшизы или расширенные условия сервисного обслуживания.
Не забудьте сравнить предложения нескольких страховых, чтобы выбрать оптимальное соотношение цены и условий. Такой подход поможет сэкономить и получить максимально выгодный вариант.
Условия расширенного и базового страховых пакетов
Выбирайте базовый пакет, если вам нужна экономия и минимальный уровень защиты. Он покрывает ущерб третьим лицам, повреждение автомобиля в результате ДТП и случаи угона, что подходит большинству водителей без особых требований к дополнительным рискам. В таком случае вам стоит обратить внимание на лимиты выплат и наличие дополнительных опций по необходимости.
Расширенный пакет под названием ‘Полное покрытие’ включает защиту от более широкого спектра ситуаций. Помимо базовых случаев, он покрывает повреждения автомобиля в результате природных катаклизмов, вандализма и повреждения при пожаре. Также в нем предусматривают страхование стекол, колес и дополнительных устройств, что дает дополнительную уверенность на дороге.
Обратите внимание на условия франшизы: в базовых пакетах зачастую она выше, что снижает стоимость страховки, но увеличивает ваши выплаты при аварии. В расширенном пакете франшиза обычно минимальна или отсутствует, что уменьшает ваши расходы в случае повреждения автомобиля.
При выборе также важно учитывать ограничение по территории использования – например, если вы часто выезжаете за границу, убедитесь, что выбранный пакет предусматривает страхование в других странах.
Некоторые страховые компании предлагают индивидуальный подбор условий. Внимательно ознакомьтесь с перечнем исключений, чтобы понимать, в каких ситуациях страхование не действует. Это особенно важно при выборе расширенного пакета, чтобы избежать неприятных сюрпризов при наступлении страхового случая.
Влияние стажа и возраста водителя на стоимость полиса
Меньший стаж водителя зачастую увеличивает цену ОСАГО, поскольку недавний опыт вождения ассоциируется с большей вероятностью аварийных ситуаций. Полностью молодой водитель с минимальным стажом может столкнуться с повышенными тарифами, иногда до 50% выше среднего. Практика показывает, что страховые компании вводят бонусы и скидки для водителей с опытом более трех-пяти лет, делая их полисы дешевле.
Возраст также играет ключевую роль: водители младше 25 лет обычно платят больше, поскольку статистика указывает на повышенный риск именно в этой категории. Например, тарифы для молодых водителей могут быть на 20-40% выше. В то же время, после 40–45 лет стоимость начинает снижаться, так как возраст и опыт уменьшают вероятность аварийных ситуаций.
Чтобы снизить расходы, рекомендуется накапливать стаж постепенно, избегая резких перерывов в водительской практике. Также стоит рассмотреть дополнительные системы безопасного вождения или скидочные программы для опытных водителей, что может заметно уменьшить итоговую сумму страхового полиса.
Процесс оформления и урегулирование страховки при ДТП
Обнаружили повреждения после аварии? Позвоните в страховую компанию как можно скорее, чтобы начать оформление документов. Определите обстоятельства происшествия, зафиксируйте повреждения и запишите контакты участников и свидетелей.
Предоставьте все необходимые документы: паспорт, водительское удостоверение, свидетельство о регистрации автомобиля и протокол ДТП. Фото места аварии и повреждений ускорят процесс рассмотрения вашего обращения.
Страховая компания быстро проверит предоставленные сведения и вынесет решение о выплате или о необходимости проведения экспертизы. В случае одобрения, выплаты осуществляются или ремонтируются по направлениям, согласованным с агентом.
Если возникнут споры или задержки, активно поддерживайте связь со специалистами компании, предоставляйте запрошенные дополнительные сведения и документы. В некоторых случаях потребуется провести независимую экспертизу для определения ущерба.
После урегулирования всех вопросов, получите страховую сумму или подтверждение о закрытии дела. Важно следить за оформлением всех документов и, при необходимости, сохранять копии на случай возможных разногласий.
Пошаговая инструкция оформления ОСАГО после получения повреждений
Заберите у водителя-виновника все документы, включая водительское удостоверение, паспортные данные и страховой полис. Сделайте фотографии поврежденного автомобиля с разных ракурсов, а также снимки места аварии, чтобы зафиксировать обстоятельства.
- Обратитесь в ближайший отдел полиции или вызовите инспектора на место происшествия. Запишите номер протокола и получите копию заявления, если есть необходимость урегулирования без оформления ДТП.
- Свяжитесь с вашей страховой компанией по телефону, указанному в полисе, и сообщите о случившемся. Уточните порядок предоставления документов и сроки подачи заявления.
- Подготовьте полный пакет документов:
- паспорт или иной документ, удостоверяющий личность;
- полис ОСАГО;
- заявление о страховом случае;
- свидетельство о ДТП или протокол полиции;
- фотографии повреждений и места аварии;
- акт осмотра автомобиля и смета ремонта, если есть.
- Отнесите или отправьте все документы в страховую компанию. Желательно оставить копии и получить подтверждение подачи заявления.
- Дождитесь оценки страховой компанией повреждений. Компания направит независимого эксперта или попросит вас предоставить свою оценку повреждений.
- После согласования суммы возмещения заключите договор о страховой выплате или получите одобрение на ремонт в сервисном центре, назначенном страховщиком.
- По завершении ремонта предоставьте в страховую компанию все подтверждающие документы (акты выполненных работ, чеки, фото). Страховщик выплатит компенсацию согласно условиям полиса.
Обязательные документы для подачи страхового иска
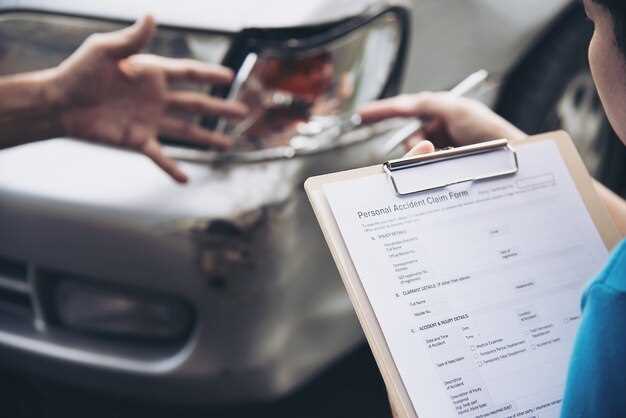
Подготовьте следующий набор документов для быстрого оформления иска:
- Паспорт гражданина РФ или иной документ, удостоверяющий личность. Без этого не обойтись при идентификации личности заявителя.
- Справка о ДТП или заявление о происшествии, оформленное в полиции. В обязательном порядке предоставляйте копии, заверенные должным образом.
- Свидетельства о регистрации автомобиля и его техническая документация. Они подтверждают право собственности и состояние транспортного средства.
- Полис ОСАГО. Документ, подтверждающий страхование, должен быть актуальным и действительным.
- Квитанции и чеки, подтверждающие оплату госпошлины (если это предусмотрено). В ряде случаев их потребуется для оформления иска.
- Фото или видео материалов, фиксирующих повреждения автомобиля и обстановку ДТП. Чем более информативны материалы, тем проще доказать свою позицию.
- Экспертное заключение или акт осмотра транспортного средства. Обычно оформляются в специализированных организациях после ДТП.
Перед подачей иска проверьте актуальность документов. Обратите внимание, что в разных ситуациях могут понадобиться дополнительные бумаги или свидетельства, например, справки о здоровье или документы, подтверждающие невозможность своевременного обращения. Чем больше информации и подтверждающих документов вы подготовите, тем быстрее пройдет разбирательство и снизится риск отказа в выплате.
Особенности взаимодействия со страховыми компаниями при урегулировании
Чтобы ускорить процесс получения компенсации, подготовьте все необходимые документы заранее: протоколы осмотра, фотографии повреждений, ваши заявления и копии полиса. Перед звонком уточните, какие именно документы требуются для вашего случая, это поможет избежать повторных запросов.
В разговоре с представителем компании говорите четко и по существу. Не стоит скрывать детали аварии или повреждений, ведь полная информация ускорит принятие решения и снизит риск недоразумений.
Обратите внимание на сроки: каждый этап, от подачи заявки до выплаты, регламентирован внутренним регламентом, поэтому уточняйте у оператора, сколько примерно займет каждый шаг.
Записывайте номера разговоров и имена сотрудников, с которыми общаетесь. Это облегчит контроль ситуации и поможет при необходимости оспорить неподобающие решения или неправомерные действия.
При отказе или невыполнении обязательств получайте письменные объяснения, особенно если возникли разногласия. В таких случаях можно обратиться к независимым экспертам или в профильные организации за оценкой ситуации.
При необходимости используйте услуги независимых экспертов, чтобы получить объективное заключение о стоимости ремонта. Это может значительно укрепить вашу позицию в диалоге с компанией.
Поддерживайте спокойствие и последовательность в общении. Конструктивный диалог помогает быстрее достичь взаимопонимания и снизить риск затягивания процесса. Подготовленный подход и ясное объяснение своих требований сделают взаимодействие более прозрачным и результативным.
Как избежать типичных ошибок при оформлении и подачи претензий
Проверяйте все документы перед отправкой. Убедитесь, что они заполнены без ошибок, актуальны и содержат правильную информацию о пострадавшем транспортном средстве, водителе и страховом случае.
Фиксируйте повреждения автомобиля на месте происшествия, делая фотографии с разных ракурсов. Хорошее качество снимков поможет убедительно подтвердить ваши требования при дальнейшем рассмотрении претензии.
Пишите претензию четко и структурировано, указывая все обстоятельства аварии, время, место, участников и свидетелей. Не забудьте приложить копии всех важных документов, например, протоколов ГАИ, документов страховой компании, фото- и видеоматериалов.
Обратите внимание на сроки подачи претензии. Большинство страховых компаний устанавливают конкретные временные рамки – не нарушайте их, иначе рискуете оставить претензию без рассмотрения.
При общении со страховой компанией сохраняйте спокойствие и вежливость. Записывайте даты и имена специалистов, с которыми общаетесь, и сохраняйте копии всех переписок и писем.
Изучите полис ОСАГО, чтобы точно знать, что входит в страховой случай. Это поможет избегать необоснованных претензий и точно определить, в чем именно заключается ваше право.
Если столкнулись с отказом или неправильным расчетом выплаты, запросите подробное объяснение и при необходимости обращайтесь к независимым экспертам для оценки ущерба. Это повысит ваши шансы на обоснованный результат.
Что делать, если страховая отказывается выплачивать сумму
Проверяйте полную формулировку отказа. Страховая должна подробно объяснить причины отказа и указать на статьи договора или законодательства, на которых основано решение.
Обратите внимание на сроки: у вас есть десять дней для получения письменного ответа и три месяца для подачи претензии или обращения в суд после получения отказа.
Подготовьте все документы, подтверждающие правоту: акт осмотра, экспертизу, фотографии аварии, копии заявлений, билеты или чеки на ремонт. Эти материалы могут помочь опровергнуть причины отказа.
Проведите независимую экспертизу. Часто страховые ссылаются на неправильное определение стоимости ремонта или повреждений. Независимая оценка поможет подтвердить ваши требования.
Обратитесь в профильные организации, такие как Российский союз автостраховщиков или Центр защиты прав потребителей. Они могут помочь с разъяснениями и поддержкой.
Подготовьте письменную претензию, указывающую на нарушение условий договора и законодательства. Не забудьте потребовать письменный ответ в срок.
Если страховая продолжает отказывать, сообщайте о ситуации в соответствующие органы: Роспотребнадзор, Центробанк или прокуратуру. Это стимулирует страховую компанию к выполнению обязательств.
| Шаг | ||
|---|---|---|
| 1 | Анализ отказа | Понимание причин и нормативных оснований |
| 2 | Подготовка документов | Подтверждающие материалы и акт экспертизы |
| 3 | Обращение в контролирующие органы | Письменные разъяснения и возможная помощь в разрешении ситуации |
| 4 | Подача судебного иска | Решение суда о выплате или компенсации |


