Узнайте, как быстро оформить заявку и получить решение, следуя практическим рекомендациям. Выбирайте оптимальный вариант кредитования, анализируйте условия и собирайте необходимые документы. Следуйте пошаговой инструкции, чтобы оформить кредит в Почта Банке максимально просто и без лишних хлопот. Открывайте новые возможности уже сегодня – это проще, чем кажется!
Подготовка к оформлению кредита: что учитывать перед подачей заявки
Подготовьте все необходимые документы: паспорт, справки о доходах и трудовой деятельности, а также документы, подтверждающие наличие собственности или других активов. Положите их в удобную папку, чтобы быстро предоставить по запросу банка.
Проверьте свою кредитную историю: убедитесь, что в ней нет ошибок или просрочек. Закажите выписку из бюро кредитных историй и, если есть негативные записи, постарайтесь их устранить или снизить их влияние.
Оцените свои финансовые возможности: составьте бюджет с учетом текущих обязательств и планируемых выплат по кредиту. Определите, сможете ли стабильно оплачивать новые взносы без ущерба для других статей расходов.
Рассчитайте предполагаемый размер кредита и срок погашения, основываясь на своих доходах. Чем точнее вы сформируете сумму и промежуток времени, тем проще подобрать подходящую программу и подготовиться к будущим платежам.
Изучите по условиям различных кредитных программ: процентные ставки, комиссии, наличие скрытых платежей. Наличие ясных и прозрачных условий снизит риск неприятных сюрпризов после оформления сделки.
Проанализируйте свою кредитную историю и финансовое состояние заранее. Это поможет избежать неожиданных проблем и сделает процесс получения займа более быстрым и уверенным.
Требования к заявителю: возраст, доход, кредитная история
Возраст заявителя должен находиться в диапазоне от 21 до 65 лет. Это позволяет дифференцировать заемщиков по уровню ответственности и финансовых возможностей.
Для получения кредита требуется подтвержденный доход, который обычно составляет не менее 15 000 рублей в месяц. Документы о доходах необходимо предоставить в виде справки 2-НДФЛ либо по форме банка, в зависимости от вида дохода и ситуации.
Кредитная история должна быть без значительных просрочек и негативных записей. Хорошая кредитная история увеличивает шансы одобрения и снижает процентную ставку, а наличие просрочек или задолженностей может стать препятствием.
| Критерий | Требование |
|---|---|
| Возраст | от 21 до 65 лет |
| Минимальный доход | от 15 000 рублей в месяц |
| Кредитная история | отсутствие крупных просрочек, наличие положительных записей |
Подбор подходящей программы кредита: виды и основные параметры
Выбирайте программу кредита, ориентируясь на её вид и условия, которые максимально соответствуют вашим возможностям и целям. Например, для покупки жилья подойдут ипотечные кредиты с длительными сроками погашения, а для быстрого ремонта – потребительские займы с короткими сроками и меньшими процентами.
Обратите внимание на процентную ставку: фиксированная или плавающая. Фиксированная ставка не меняется на протяжении всего срока, что удобно при долгосрочных планах. Плавающие ставки могут снизиться, если снизится ключевая ставка Центробанка, однако и повышаются при определённых условиях, создавая дополнительную нагрузку.
Размер первоначального взноса влияет на общую сумму займа и процентную ставку: чем больше первый взнос, тем дешевле кредит. Обычно минимальный первый взнос составляет 10-20%, однако более крупный взнос помогает снизить ежемесячные платежи и ставку по кредиту.
Срок кредита – важный фактор: краткосрочные кредиты имеют меньшую переплату, но увеличивают размер ежемесячных выплат. Долгосрочные программы позволяют снизить ежемесячную нагрузку, однако увеличивают общие выплаты по процентам.
Обратите также внимание на наличие комиссий за обслуживание, досрочное погашение или перевод долга. Подробно изучите условия погашения: есть ли возможность сделать частичные выплаты без штрафов, чтобы снизить сумму процентов и срок кредита.
Повышенное внимание уделите таким параметрам, как наличие специальных программ для определённых групп заемщиков, возможностей получения скидок или бонусов при определённых условиях. В целом, грамотный подбор программы требует оценки своих финансовых возможностей и понимания своих целей по погашению кредита.
Документы для оформления кредита: полный список и рекомендации по их подготовке
Для подачи заявки на кредит подготовьте следующие документы:
- Паспорт гражданина РФ, по которому будет оформляться кредит. Убедитесь, что паспорт действителен и все страницы заполнены.
- Справка о доходах за последние 6 месяцев или 2-НДФЛ. Чем более актуальная и полная информация, тем выше шансы на одобрение.
- Трудовая книжка или трудовой договор, подтверждающий текущий статус занятости и стаж работы.
- Свидетельство о браке, если есть совместное имущество или совместное получение кредита.
- Документы на имущество, которое планируете заложить или использовать как залог (например, свидетельство о собственности на жильё).
- Идентификационный номер налогоплательщика (ИНН), если требуется банком.
- Дополнительные документы для подтверждения платежеспособности или цели кредита (например, договор купли-продажи, счет на оплату обучения или ремонта).
Обратите внимание на качество и актуальность документов. Сделайте копии и подготовьте оригиналы для подачи. Проверьте все данные, чтобы не было опечаток или несогласованности, ведь даже небольшие ошибки могут задержать или отменить оформление кредита.
Когда документы собраны, организуйте их в порядке подачи, чтобы ускорить процесс и снизить риск дополнительных запросов со стороны банка.
Проверка кредитной истории: как подготовиться к оценке банка
Перед подачей заявки на кредит изучите свой кредитный отчет и исправьте все ошибки. Посмотрите разделы с текущими кредитами, просрочками и задолженностью – убедитесь, что данные актуальны и корректны.
Обратите внимание на уровень задолженности относительно лимитов по кредиткам и кредитам – большой долг может негативно сказаться на решении банка. Постарайтесь выплатить часть долгов или уменьшить их перед подачей заявки.
Проверьте наличие просроченных платежей за последние 6–12 месяцев – даже небольшие задержки могут снизить шансы на одобрение. Если есть просрочки, постарайтесь их устранить и подтвердить это документами или квитанциями.
Выясните, есть ли у вас дублирующиеся кредиты или займы, которые могут выглядеть подозрительно. Лучше объединить или погасить их заранее, чтобы снизить нагрузку и повысить устойчивость кредитной истории.
Если кредитная история оставляет желать лучшего, подготовьте объяснение ситуации: причины просрочек, временные трудности или особые обстоятельства, чтобы при необходимости представить их банку.
Похвастайтесь хорошими показателями: стабильной работой, регулярными выплатами и отсутствием просрочек за последние годы. Это создаст у банка впечатление надежного заемщика.
Резюме: аккуратная и прозрачная история, баланс между активами и долгами, отсутствие просрочек и документирование всех важных моментов помогут вам повысить шансы на одобрение кредита и избежать лишних вопросов со стороны банка.
Расчет максимально допустимой суммы кредита и срока погашения
Перед подачей заявки оцените свои финансовые возможности. Почта Банк устанавливает лимиты по сумме кредита в зависимости от вашего дохода и кредитной истории. Обратитесь к калькулятору на сайте или в мобильном приложении, чтобы быстро определить максимально допустимый размер займа.
Для расчета суммы используйте следующий подход:
- Определите ваш стабильный ежемесячный доход – это до 50-60% от общего дохода, если есть другие обязательные расходы.
- Учитывайте текущие ежемесячные обязательства: кредиты, коммунальные услуги и другие расходы.
- Уделите внимание максимально допустимой величине ежемесячных платежей, которая не должна превышать 30-40% вашего дохода.
Пример: при доходе в 50 000 рублей и обязательных платежах в 10 000 рублей, допустимая сумма для платежа по кредиту не должна превышать 15 000 рублей. На основе этого и рассчитывайте срок погашения, чтобы ежемесячный платеж оставался в рамках допустимого.
Для определения срока воспользуйтесь таблицами или расчетными формулами, учитывающими процентную ставку. Чем более длительный срок, тем меньший ежемесячный платеж, но увеличивается общая сумма переплаты. Обычно сроки варьируются от 6 месяцев до 5 лет, а при необходимости можно выбрать более короткий или более длительный период в зависимости от ваших целей и возможностей.
Обратите внимание, что расчет осуществляется автоматически при заполнении заявки, но предварительная самостоятельная оценка поможет понять, какую сумму и срок вам действительно комфортно брать, чтобы не столкнуться с проблемами погашения.
Процесс получения и оформления кредита: пошаговая инструкция
Подайте заявку через интернет-банк или офис Почта Банка, заполнив все необходимые поля точной информацией о доходах и целях кредита.
Проверьте предоставленные данные и отправьте заявку. В течение короткого времени специалист банка свяжется с вами для уточнения деталей.
Если потребуется, подготовьте пакет документов: паспорт, свидетельство о доходах, подтверждение занятости и другие бумаги, запрашиваемые банком.
Посетите отделение банка для предоставления оригиналов документов и подписи соглашения. В некоторых случаях оформление можно полностью завершить онлайн с помощью электронных подписей.
Дождитесь одобрения заявки, которое занимает примерно 1-3 рабочих дня. После получения одобрения вы сможете получить деньги на карту или открыть счет для зачисления средств.
Перед получением кредита убедитесь, что условия полностью соответствуют вашим планам – уточните сумму, ставку и сроки погашения. После этого подпишите финальный договор и приступайте к использованию средств.
Подача заявки: онлайн и в офисе банка
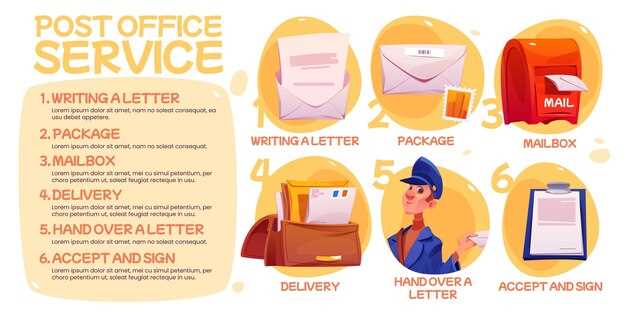
Для онлайн-подачи заявки перейдите на официальный сайт Почта Банка и заполните простую форму, указав необходимые данные: паспортные сведения, сумму и срок кредита. После отправки заявки система автоматически проверит введённую информацию и пришлёт решение в течение нескольких минут. Убедитесь, что все данные точны, чтобы избежать задержек и отказов.
Если предпочитаете оформить кредит в офисе, возьмите с собой паспорт и, при необходимости, дополнительные документы, подтверждающие доход. Встреча с консультантом займет немного времени, после чего вам предложат заполнить заявку на месте. Важно внимательно проверить все введённые сведения, потому что это ускорит процесс одобрения.
Обратите внимание, что онлайн-заявка позволяет вам сэкономить время и оформить кредит без визита в отделение, а в офисе – получить персональную консультацию и оперативное решение. В обоих случаях система автоматической проверки поможет определить вашу заявку сразу после её подачи, а при необходимости специалисту потребуется лишь уточнить детали или запросить дополнительные документы.
Прохождение кредитной проверки и одобрение заявки
Первая часть процесса – предоставление точной информации о своей финансовой ситуации, что помогает ускорить проверку. Важно убедиться, что данные в анкете совпадают с документами, такими как паспорт и справка о доходах. Не скрывайте важных деталей о своих обязательствах или кредитной истории, иначе это может привести к отказу.
Банк проводит автоматическую проверку кредитной истории через бюро кредитных историй, поэтому стоит заранее ознакомиться с ее текущим состоянием. Если есть просрочки или большие долги, подготовьте объяснение или план по их погашению, чтобы повысить шансы на одобрение.
При рассмотрении заявки учитывается уровень дохода и стабильность работы. Постарайтесь предоставить документы, подтверждающие доход за последние несколько месяцев, чтобы снизить подозрения относительно возможности выплаты кредитных платежей.
Будьте готовы к возможным вопросам или просьбам о дополнительных документах. Быстрая и точная реакция поможет уменьшить сроки обработки заявки. После завершения проверки вам сообщат о решении банка: одобрении или отказе. Если решение положительное, следующий шаг – подписание договора и получение средств.
Подписание договора и получение денежных средств
Перед подписанием внимательно прочитайте все условия кредита: сумму, сроки, ставки и обязательства. После согласования всех пунктов подайте документы в офис или выполните электронную подпись через личный кабинет. После подписания договора деньги перечисляют на указанный счет, обычно в течение одного рабочего дня. Проверьте наличие средств на вашем счету сразу после получения уведомления о переводе. В некоторых случаях сумма может поступить в течение нескольких часов, поэтому рекомендуем держать телефон и личный кабинет под рукой, чтобы оперативно следить за статусом. В случае возникновения вопросов или разногласий по документам, не откладывайте связь с менеджером для уточнения деталей. Быстрое реагирование поможет избежать задержек и сразу приступить к использованию средств по назначению.
Особенности использования дополнительных сервисов банка во время кредитования
Подключайте автоматическую оплату кредита, чтобы своевременно покрывать обязательства и избегать просрочек. Это удобно и помогает не забывать о выплатах, а также сохраняет хорошую кредитную историю.
Используйте мобильное приложение банка для контроля по всем счетам и внесения платежей в любой момент. Так вы сможете быстро реагировать на изменения и корректировать платежный график без посещения отделения.
Воспользуйтесь программами для рассрочки или скидками при оплате через партнеров банка. Они позволяют снизить расходы и сделать кредит более выгодным, особенно при крупных покупках или услугах.
Проверьте возможность акционерной или сберегательной программы при оформлении кредита. Эти сервисы помогают копить средства, получать бонусы и снижать процентные ставки в случае активного использования их вместе с кредитом.
Обращайте внимание на дополнительные страховки. В некоторых случаях они могут снизить риск непредвиденных ситуаций, например, временной нетрудоспособности или потери работы. Однако тщательно сравнивайте условия и стоимость таких опций.
Что делать в случае отказа и как пересечь заявку
Проанализируйте причину отказа, указ???ную в официальном письме или сообщении банка. Обычно отказ связан с низким кредитным рейтингом, недостаточной доходностью или несоответствием требованиям по документам. Если причина понятна, подготовьте дополнительные справки или подтверждения доходов, чтобы устранить недочеты.
Обратитесь в отделение банка или свяжитесь по телефону с консультантом для уточнения деталей. Поинтересуйтесь, какие конкретные документы можно предоставить для улучшения шансов одобрения следующей заявки.
Используйте полученные рекомендации для корректировки анкеты. Это могут быть обновление данных о доходах, улучшение кредитной истории в бюро кредитных историй или исправление ошибок в заявке.
Ждите определенное время после отказа, чтобы дать возможность обновиться кредитной истории или улучшить финансовое положение. Обычно рекомендуется подать новую заявку через 30–60 дней, после выполнения рекомендаций банка.
При повторной подаче заявки укажите в анкете дополнительные документы или сведения, подтверждающие вашу платежеспособность. Так вы создаете более полную картину для банка и увеличиваете шансы на одобрение.
Если же отказ мотивирован высоким уровнем задолженности или негативной кредитной историей, подумайте о возможности сначала улучшить финансовое положение, погасить текущие долги или закрыть просрочки. После этого повторите попытку подачи заявки.
Также можно рассмотреть альтернативные кредитные организации или программы, которые могут быть более гибкими к отдельным ситуациям. Важно не сдаваться и искать варианты, соответствующие вашей текущей финансовой ситуации.





