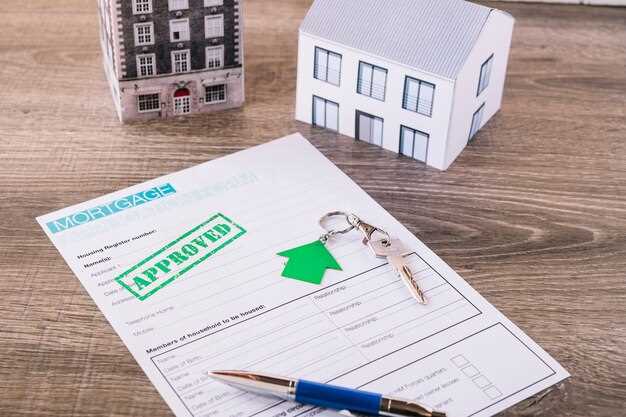
Обратите внимание: программа ипотечной поддержки позволяет снизить первоначальный взнос и получить выгодные условия кредитования. Быстрый одобрение и гибкие сроки делают покупку квартиры проще и доступнее. Не упустите шанс оформить ипотеку по специальным условиям и сэкономить на процентах. Прямо сейчас проверьте свою заявку и выберите оптимальный вариант!
Преимущества и условия получения государственной поддержки при ипотеке в Сбербанке
Рекомендуется обратиться в отделение или на официальный сайт банка для получения детальной консультации. Государственная поддержка позволяет снизить первоначальный взнос и уменьшить ставку по кредиту, что делает покупку жилья более доступной. Для участия в программе потребуется подготовить документы, подтверждающие факт соответствия требованиям – например, паспорт, справки о доходах, а также документы на приобретаемую недвижимость.
Перед оформлением ипотеки обязательно уточните максимально допустимую сумму кредита и срок, по которым предоставляется tamogatка. В большинстве случаев предоставляются льготные ставки, минимальный первоначальный взнос достигает 15-20% стоимости жилья, а срок кредита – до 20 лет. При этом важно учитывать, что государственная поддержка распространяется на определённые категории заемщиков, например, молодые семьи или участники государственных программ.
Обязательно ознакомьтесь с условиями возврата и возможными ограничениями – например, требования по использованию жилья в личных целях или по сохранению собственности в течение определённого времени. В случае возникновения сложностей стоит обратиться за помощью в отделение банка или воспользоваться онлайн-сервисами для уточнения деталей.
Для получения поддержки важно правильно оформить пакет документов и соблюдать установленные сроки. В большинстве случаев предварительное одобрение возможно уже после подачи заявки, что позволяет оценить шансы на получение льготного кредита и подготовить все необходимые бумаги без спешки.
Какие виды государственной поддержки доступны для заемщиков в 2024 году
Обратите внимание на программу «Молодая семья», которая позволяет молодым супругам получить субсидии на покупку жилья. В случае наличия минимального первоначального взноса, государство компенсирует часть затрат, что снижает сумму кредита и уменьшает ежемесячные платежи.
Кроме того, в 2024 году действует программа «Дальневосточный гектар», при которой предоставляется льготное кредитование на приобретение участков земли с последующим развитием инфраструктуры. Такая поддержка особенно актуальна для тех, кто ищет альтернативные варианты для строительства собственного жилья.
Следующий важный вид помощи – это льготные условия по ипотеке для пенсионеров. Специальные программы позволяют оформить займ на фиксированном пониженном процентаже, а также предоставляют возможность пролонгации кредита без дополнительных ставок.
Также стоит учитывать программу «Доступное жилье», которая ориентирована на социально незащищенные группы населения. Здесь устраиваются специальные тарифы с пониженной ставкой, а часто предоставляются дополнительные меры поддержки при оформлении ипотеки.
Обратите внимание на программу господдержки, связанной с приобретением недвижимости в регионах с высокой демографической активностью. В таких регионах предлагаются льготные условия либо дополнительные субсидии для новых заемщиков, что помогает снизить финансовую нагрузку.
Рекомендуется заранее уточнить актуальные условия у представителей банка и выбрать подходящую программу поддержки, учитывая свои финансовые возможности и цели по приобретению жилья.
Процентные ставки и сроки кредитования по госпрограммам
Рекомендуем выбрать ипотечные программы с минимальной процентной ставкой – она составляет от 6,5% до 8% годовых в зависимости от условий и вида жилья. Подавайте заявку на кредиты с фиксированной ставкой, чтобы избежать неожиданных изменений в платежах на протяжении всего срока обслуживания.
Средний срок кредитования по госпрограммам варьируется от 10 до 30 лет. Для молодой семьи оптимальным вариантом может стать кредит на 15-20 лет, что позволяет снизить размер ежемесячных платежей и не перегружать семейный бюджет.
Обратите внимание на возможность досрочного погашения: многие программы позволяют вносить дополнительные платежи без штрафных санкций, что поможет значительно сократить срок кредита и снизить сумму переплаты.
- Для больших семей есть программы с льготными условиями – процентные ставки в них стартуют от 6,5% и продолжительны при сроке до 25 лет.
- При использовании государственной поддержки банки могут предложить скидки при использовании определенных каналов подачи заявки – онлайн или через мобильное приложение.
- Пересмотрите условия по страхованию: раздельный выбор страховщика и возможность снижения страховых взносов сделают общие выплаты более доступными.
Учтите, что при подборе кредитных условий важно сравнить различные предложения и уточнить все нюансы у менеджеров банка. Активный поиск максимально подходящих условий снизит ваши расходы и ускорит переезд в собственную квартиру.
Требования к заемщикам: кто может претендовать на поддержку
Пошаговая инструкция получения господдержки при оформлении ипотеки
Обратитесь в банк с подтверждением статуса участника программы. Это может быть сертификат или заявление о соответствии требованиям.
Подготовьте пакет документов: паспорт, ИНН, справки о доходах за последние шесть месяцев, свидетельство о собственности или договор аренды жилья, если есть.
Заполните заявку на получение ипотеки с указанием, что вы рассчитываете на государственную поддержку. Банк проверит вашу платежеспособность и документы.
Предоставьте дополнительные документы по требованию банка, например, свидетельство о браке или разводе, если это влияет на сумму кредита или право на поддержку.
- Получите одобрение предварительного кредита и подтверждение господдержки от банка.
- Подпишите договор ипотечного кредитования, включающий условия субсидирования.
- Внесите первоначальный взнос согласно договору – это поможет ускорить оформление и снизить сумму кредита.
- Передайте все необходимые документы для регистрации права собственности и получения государственной поддержки в соответствующие органы.
После успешной регистрации и оформления документов банк перечислит средства на покупку жилья, а вы сможете воспользоваться льготными условиями по ставке и срокам выплаты.
Как рассчитать сумму кредита и ежемесячных платежей с учетом поддержки
Определите максимальную сумму кредита, исходя из своего дохода и уровня зарплаты. Для этого умножьте чистый доход на максимально допустимый коэффициент нагрузки, например, 40%. Это поможет понять, какую сумму вы реально сможете взять без риска перегрузки.
Учитывайте размеры государственной поддержки: она уменьшает процентную ставку и снижает годовую нагрузку. Обратитесь к калькулятору на сайте банка, где можно выбрать условия с учетом государственной поддержки.
Используйте формулу для расчета ежемесячного платежа по аннуитетной схеме: Платеж = S * i / (1 — (1 + i) ^ -n), где S – сумма кредита, i – месячная ставка (годовая ставка / 12 / 100), n – срок кредита в месяцах.
После определения базового платежа уменьшите его на сумму, которую вам дает поддержка, например, снижение ставки с 12% до 8%. Это снизит ваш платеж и уменьшит сумму переплаты.
Обратите внимание, что при использовании поддержки в расчетах важно учитывать возможные изменения ставки или условий банка, поэтому рекомендуется делать прогноз с запасом, чтобы платежи оставались комфортными.
Проведите несколько вариантов расчетов с разными сроками кредита и процентными ставками, чтобы выбрать наиболее подходящий для вашего бюджета вариант и убедиться в устойчивости платежеспособности.
Практические советы по оформлению ипотечного кредита с государственной поддержкой в Сбербанке
Перед подачей заявки соберите все необходимые документы: паспорт, подтверждение дохода, свидетельство о праве собственности на жилье (если есть), справки о доходах за последние 6 месяцев. Четко подготовьте эти материалы, чтобы ускорить процесс рассмотрения.
Обратите внимание на требования к благонадежности заемщика: наличие стабильного дохода, отсутствие просрочек по предыдущим кредитам и кредитной истории без плохих отметок. Кредитная история значительно влияет на одобрение и условия кредита.
Рассчитайте сумму первоначального взноса. Обычно от этого зависит размер государственной поддержки и условия по кредиту. Чем больше внесете собственных средств, тем выгоднее будут условия по ставке и сроку.
| Шаг | Действие |
|---|---|
| Выбор программы | Изучите актуальные предложения по ипотеке с поддержкой в Сбербанке, проверьте соответствие требованиям программы |
| Оформление заявки | Заполните онлайн-форму или обратитесь в офис банка. Подготовьте все документы и уточните список необходимых справок |
| Получение одобрения | Дождитесь решения, внимательно ознакомьтесь с условиями. В случае отказа узнайте причины и скорректируйте заявку |
| Подписание договора | Внимательно изучите договорные условия, обратите внимание на сроки, ставки и обязательства. Непонятные пункты уточняйте сразу |
| Перечень дополнительных документов | Подготовьте документы для страховки недвижимости и оценки её стоимости по установленным требованиям банка |
При оформлении учитывайте сроки подачи документов и возможное наличие акций или специальных предложений, действующих у Сбербанка. Регулярно уточняйте статус заявки и не стесняйтесь задавать вопросы менеджеру о сложных моментах.
Подготовка документов: что нужно для подачи заявки
Обязательно возьмите договор купли-продажи или договор долевого участия, если уже заключали сделку. Для подтверждения трудовой деятельности потребуется трудовая книжка или выписка из единого реестра застрахованных лиц. Также подготовьте документы, подтверждающие наличие дополнительных доходов или источников финансовой поддержки – например, заемщиков-соучастников или поручителей.
Если есть пенсия или выплаты соцподдержки, возьмите соответствующие справки. Для оформления кредита потребуется ИНН и СНИЛС. В некоторых случаях потребуется свидетельство о браке, если предполагается совместное оформление. Обеспечьте наличие всех оригиналов и их копий для подгрузки в заявку или личного предъявления сотруднику банка.
Заранее подготовьте заявления, заполненные по формам банка, и все сопутствующие документы в электронном виде, чтобы ускорить подачу заявки. Имея комплект документов в порядке, вы избежите лишних задержек и оформите ипотеку без лишних хлопот.
Особенности выбора недвижимости под ипотеку с государственной поддержкой
Выбирайте только проверенные объекты с юридической чистотой, чтобы избежать проблем с документами в дальнейшем. Обратите внимание на расположение: близость к инфраструктуре и транспортным узлам значительно повысит комфорт ежедневных поездок и сделает жилье более привлекательным.
Оценивайте состояние объектов: новостройки с качественной отделкой и проверенной строительной компанией сокращают расходы на ремонт и позволяют быстрее заселиться. Учитывайте преимущества по сравнению с аналогичными предложениями на рынке и ищите объекты с возможностью последующей перепродажи или сдачи в аренду.
При выборе недвижимости уточняйте наличие всех необходимых разрешительных документов и планов застройки. Это поможет убедиться в законности объекта и правильности его оформления, исключая возможные задержки или сложности при оформлении ипотеки.
Обратите особое внимание на возможность расширения или перепланировки: такие варианты увеличивают функциональность жилья и делают его более адаптивным к меняющимся потребностям вашей семьи.
Проверьте коммерческую привлекательность района: наличие рядом школ, поликлиник, магазинов и удобных маршрутов общественного транспорта повысит качество жизни и обеспечит комфортное содержание недвижимости в будущем.
Наконец, изучайте предложения с учетом ипотечной программы и условий государственной поддержки: наличие гибких условий, льготных сроков и сниженых ставок существенно влияет на конечную стоимость жилья и ваши будущие выплаты. Внимательное отношение к этим аспектам поможет выбрать наиболее выгодный вариант и избежать неожиданных затрат.
Риски и нюансы при оформлении и погашении кредита
Перед подписанием ипотеки внимательно изучите все условия по процентной ставке. Она может измениться, если вы выберете плавающую ставку или нарушите график платежей. Рассчитайте свои возможности: не допускайте ситуации, когда увеличение платежей сделает выплату невозможной.
Обратите внимание на скрытые комиссии и сборы, которые могут сливаться в общую сумму кредита. Уточните у банка наличие штрафных санкций за досрочное погашение или его задержку. Это поможет избежать неожиданных затрат и штрафных процентов.
Планируйте график погашения и ведите учет платежей. Неправильное использование платежных реквизитов или пропуск сроков может привести к штрафным санкциям или ухудшению кредитной истории.
| Риск | Совет по профилактике |
|---|---|
| Повышение процентной ставки | Выбирайте фиксированную ставку или заранее оговорите возможность ее фиксирования на определённый срок. |
| Дополнительные сборы и комиссии | Тщательно читайте договор, спрашивайте о всех выплатах и уточняйте их размеры. |
| Штрафы за просрочку и досрочное погашение | Следите за графиком платежей, соблюдайте сроки и уточняйте порядок досрочного погашения. |
| Ошибки в расчетах | Проверяйте все суммы в платежных документах и ведите собственный учет. |
Стратегии снижения переплаты и ускорения выплаты ипотеки
Выбирайте возможность досрочного погашения части кредита без штрафных санкций. Это уменьшит общую сумму процентов и сократит срок выплаты.
Регулярно увеличивайте выплаты по графику, даже небольшие добавочные суммы позволяют существенно снизить переплату за счет меньших процентов по остатку долга.
Оптимально использовать дополнительные доходы или бонусы для внеплановых взносов – так погашение становится быстрее, а проценты – меньше.
Рассмотрите выплаты по аннуитетной схеме с возможностью изменения платежей. При росте доходов увеличивайте регулярные платежи, чтобы быстрее закрыть кредит.
Обратите внимание на возможность рефинансирования кредита через менее выгодные условия, чтобы снизить ставки или уменьшить ежемесячные платежи и ускорить выплату.
Используйте налоговые вычеты в полном объеме, что позволяет компенсировать часть затрат на ипотеку и ускорить выплату за счет освобождения средств.
Внимательно оценивайте финансовое положение и корректируйте план выплаты, исключая просрочки и штрафы, чтобы снизить общую сумму переплаты.





